

油价暴跌20%,金价为何逆势大涨?高盛:黄金成为"反向石油交易" - 世界杯赔率
布伦特原油单周暴跌约20%,黄金却同步反弹逾3%——高盛认为,这并非偶然,而是一套贯穿全年的价格机制的集中呈现。
周三,原油单日下跌9%,黄金则录得8月以来最大单日涨幅,涨逾3%,报约4130美元/盎司。
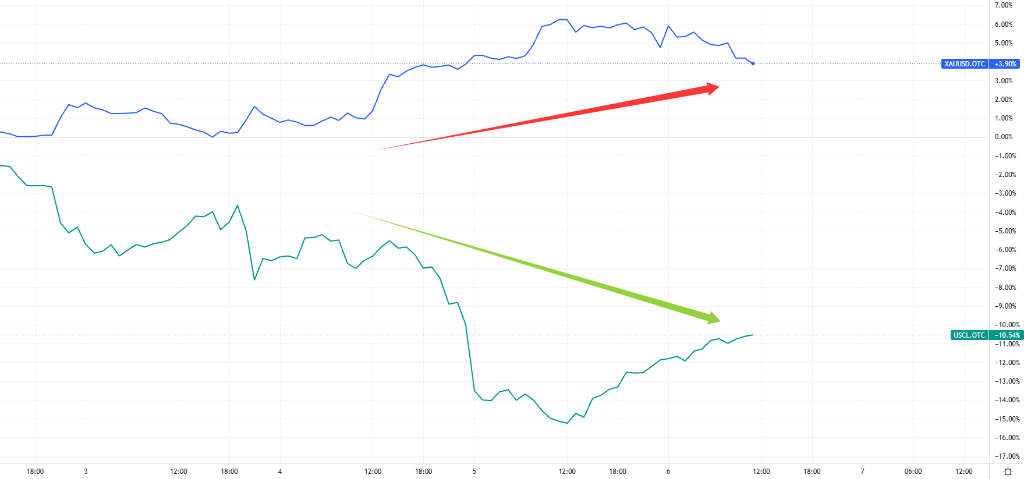 (本周黄金和原油走势分化)
高盛交易员Rich Privorotsky在最新晨报中提出,黄金已演变为原油的"镜像交易":能源进口国央行此前被迫抛售黄金以支付高企的石油账单,随着油价回落,这一强制性卖压边际消退,黄金随即获得支撑。
这一机制同时解释了一个长期困扰市场的悖论:在今年地缘政治风险最为尖锐的时段,黄金并未充当"避险资产",反而从1月高点逾5600美元大幅回落至4000美元以下。
华尔街见闻观察到,年初以来,金油相关性以负相关为主。金油20日相关系数一度达到异常高的-0.6,而美伊战前该系数约为+0.6。
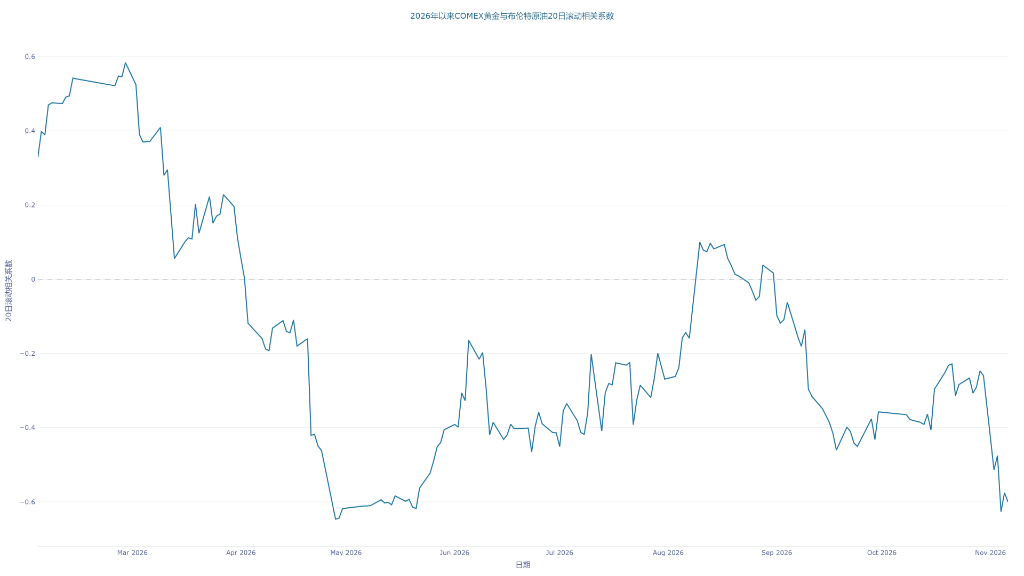 (金油20日相关系数最新约为-0.60,处于年内低位区间)
按高盛的框架,2026年黄金的边际卖方,正是那些急需美元的石油进口国。油价下跌,美元压力缓解,抛售动力随之减弱。
谁在动用"储蓄罐"
土耳其是最具代表性的案例。
华尔街见闻此前提及,战争爆发后两周内,土耳其抛售58吨黄金,动用所得美元同时用于支撑里拉和支付大幅攀升的能源进口账单;此后一周,累计抛售量翻倍,相当于其全部黄金储备的约15%。土耳其3月份外汇储备出现有记录以来最大单月降幅,同期还几乎清空了所持美国国债。
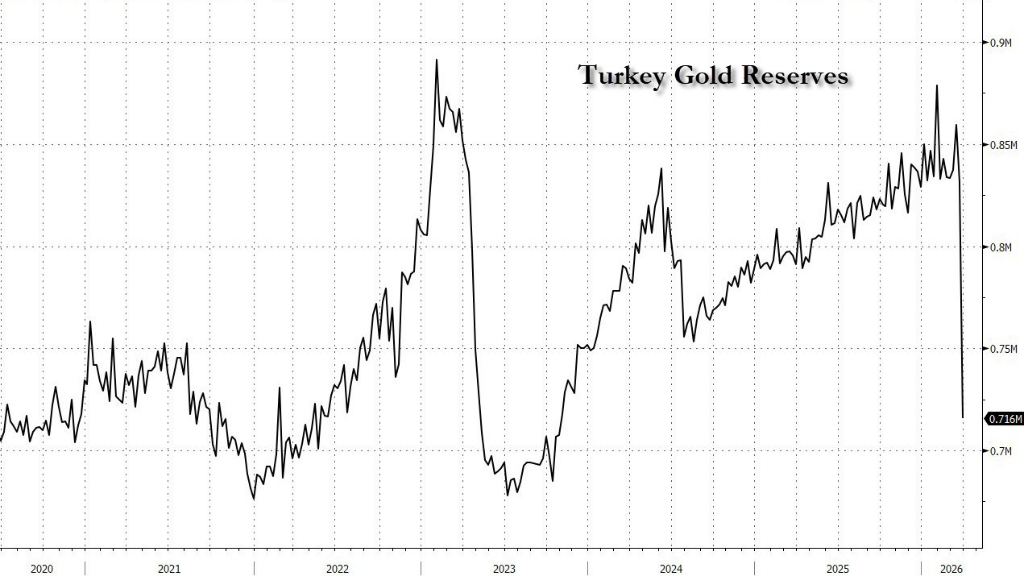 (土耳其当时抛售规模相当于其全部黄金库存的约15%,相当于该国过去六年积累的储备规模)
土耳其并非孤例。3月份全球央行整体转为净卖出黄金,为近十个月来首次;俄罗斯亦出售黄金以填补财政缺口,而波兰和中国则维持净买入。
高盛旗下大宗商品研究员Adam Gillard指出,土耳其及其他新兴市场经济体的集中抛售,是黄金较战前高点暴跌逾1000美元的直接诱因。
油价已在为"和平"定价
Privorotsky同时指出,原油已提前兑现大量利好。
布伦特远期合约价差已首次自7月中旬以来重新转为期货溢价结构,这是一个结构性看跌信号,表明市场预期中东石油供应将持续正常化。部分分析人士认为合理油价已低于70美元。
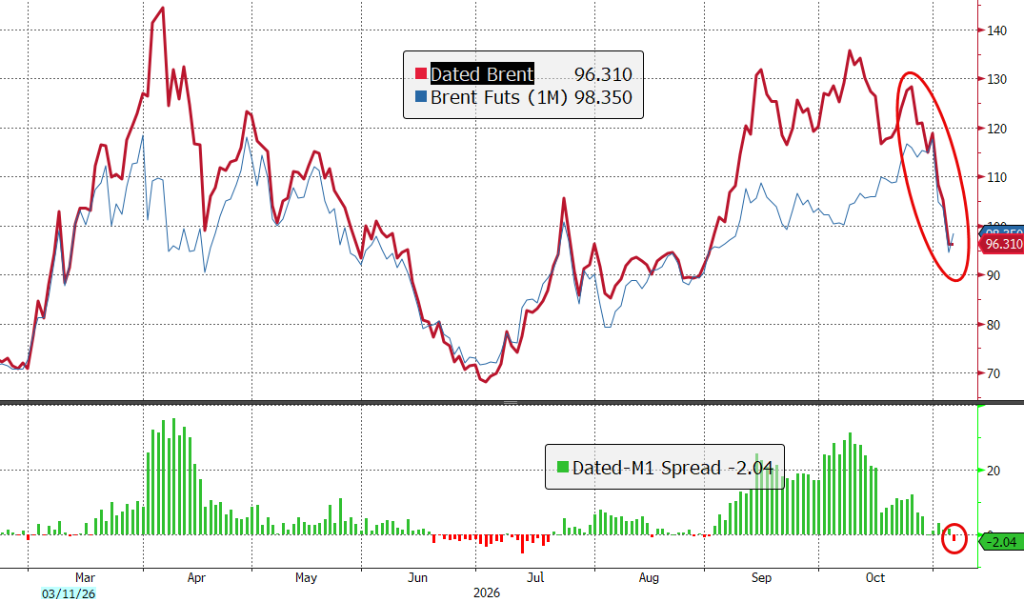 (布伦特远期合约与现货即期原油价差转负)
Privorotsky本人坦言对短期走势"有些担忧,有点担心局势过于乐观,不确定是否会出现周末局势升级"。对比交易逻辑而言:
- 继续做空原油(风险更高): 原油单周已经大跌了 20%,如果现在还去追空,等于是在赌“中东等地区的和平预期会持续发酵,地缘政治带来的风险溢价会进一步消失”。一旦局势稍有风吹草动,原油很容易报复性反弹。
- 买入黄金(更稳妥): 买黄金是在赌“今年那些迫使新兴市场疯狂抛售资产的压力不会重演”。只要这个压力不爆发,黄金就有支撑;就算局势突然恶化,黄金作为避险资产也能抗跌。
野村证券策略师Charlie McElligott亦从不同角度得出相近结论:若特朗普对伊朗的强硬立场有所松动,此前来自海湾合作委员会国家及伊朗的黄金卖压也可能同步缓解,海湾地区同样是此轮抛售的参与方,原因与土耳其如出一辙。
黄金市场仓位极度偏空
高盛认为对于考虑追多黄金的投资者,当前仓位结构提供了一个值得关注的信号。
Gillard写道,本轮黄金反弹主要由CTA空头回补及有限规模的中国买盘驱动,"未见明显的宏观资金介入",机构层面尚未看到实质性的重新布局。
高盛CTA仓位指标已从夏末约+4降至约-7,为两年数据中的最低水平。
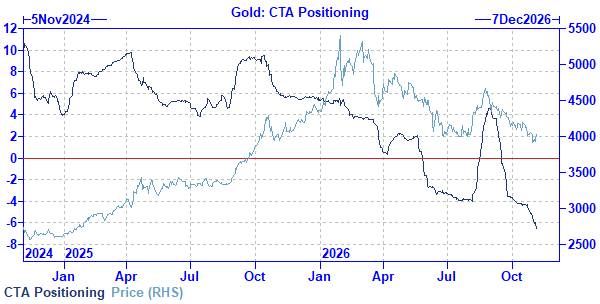 (黄金CTA仓位与金价走势对比)
ETF层面同样承压。据彭博报道,GLD当月出现6月以来首次资金净流出,规模约18亿美元;Gillard估算,GLD及iShares的持有者均价约在4400美元/盎司附近,较当前价格约高6%,大量被套盘的存在将对初期反弹形成一定阻力。
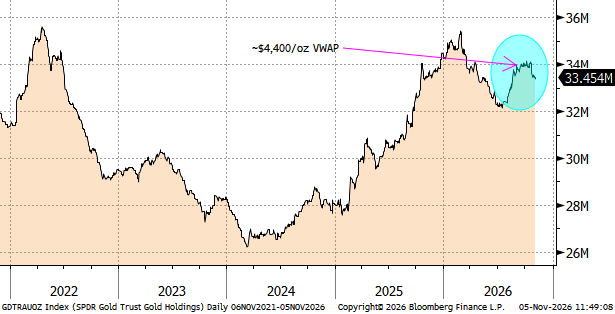 (黄金ETF持有者均价约在4400美元/盎司附近)
彭博宏观策略师Simon White则指出,上周五黄金那轮3.7%的急跌"具有流动性补充式抛售的典型特征",使黄金价格跌破其2023年以来首次失守的合理估值区间。
综合极度偏空的CTA持仓、被套的ETF持有者及低于公允价值的绝对水平,高盛分析师James McGeoch指出,"货币贬值"话题已重回市场讨论,周三未平仓合约上升1%,多头持续加仓。
结构性买盘从未离场
与此同时,黄金结构性需求实际上并未消失。
世界黄金协会最新数据显示,第三季度央行购金量达321吨,同比增长42%,为2024年以来最快,年初至今累计购入675吨,以中国和波兰央行为主要买家。黄金ETF三季度录得创纪录的310亿美元净流入,总持仓升至历史高点4256吨。
然而,金矿股与金价之间的传导仍存在时滞。高盛澳大利亚矿业分析师Hugo Nicolaci团队指出,柴油成本仍处于公司指引上沿,尽管近期油价有所回落,燃料成本占全维持成本比例约为1%-10%,短期利润率仍面临压缩风险。
高盛已将澳股Genesis Minerals下调至中性,将Regis Resources下调至卖出,并指出澳洲矿业板块目前隐含金价约3600美元/盎司,低于现货及远期价格的4000美元以上——对矿商而言,逆油价红利需等到更低廉的燃料成本切实反映在财报中才能兑现。
跟着油价账单走,而非美联储
传统分析框架将黄金锚定于实际利率和美元。
本周美债收益率全线下行、美元因选举结果走软,确实构成利好,但这一框架无法解释黄金为何在地缘政治风险最高涨时大幅下挫。油价通过新兴市场央行的抛售行为,始终是本轮黄金边际定价的真正驱动力。
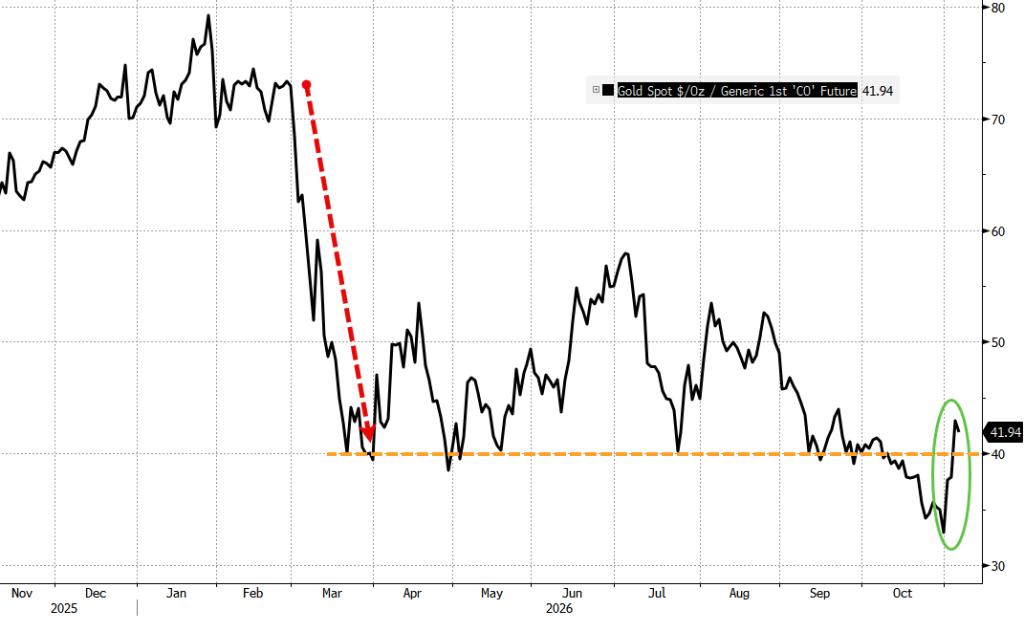 (金油比回到40倍上方)
从这里出发,市场面临两条路径:
- 其一,局势降温延续,能源账单下降,土耳其等央行停止净抛售并最终回购此前变现的黄金,CTA翻多,金价向4400美元均价乃至更高水平回归;
- 其二,地缘冲突再度升温,油价反弹,新兴市场储备压力重来。
Privorotsky认为,做多黄金是"更具防御性"的降温交易,同时也是更好的货币贬值对冲工具。后一逻辑在于,新一届国会被预期重启财政扩张,赤字上行路径清晰,这正是"货币贬值"一词重回市场话语的根本原因。
本文来自华尔街见闻,欢迎下载APP查看更多

张三谈2026世界杯看点
李四聊球队战术分析
王五的观赛心得
深度解析:2026世界杯热门球队前瞻
赵六的赛事预测